CSRD-Update: Was hat sich seit September 2026 konkret getan?
In einem vorherigen Beitrag ging es um die damalige Position des Europäischen Parlaments zum CSRD-Omnibus. Inzwischen sind wichtige Regelungen konkretisiert und offiziell veröffentlicht worden.
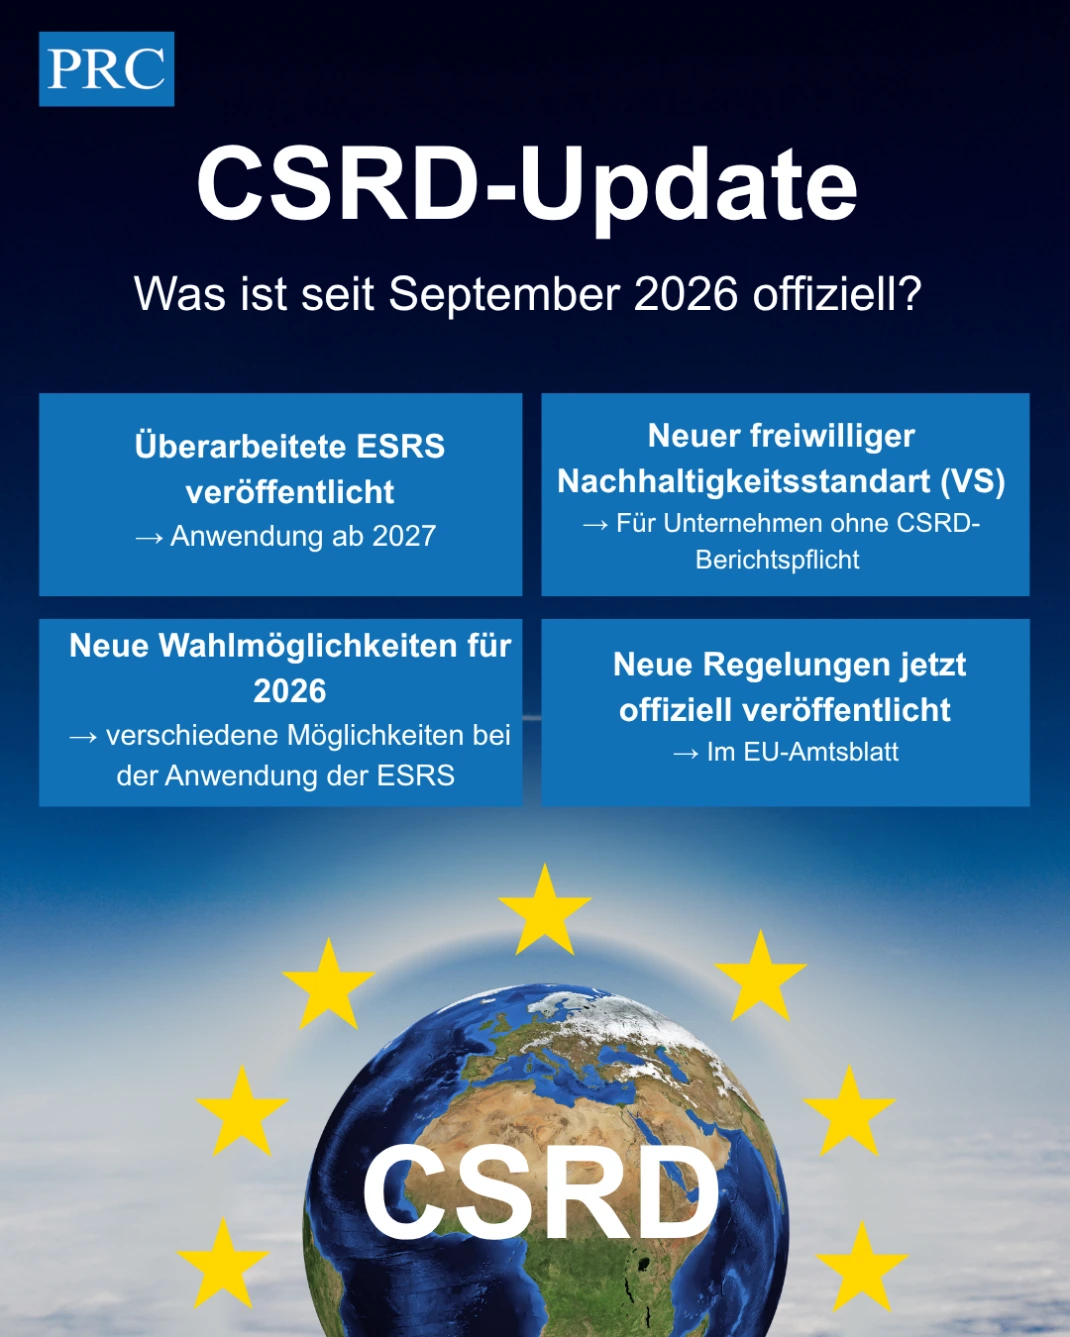
Am 21. September 2026 wurden die überarbeiteten European Sustainability Reporting Standards (ESRS) sowie der neue freiwillige Nachhaltigkeitsstandard (VS) im EU-Amtsblatt veröffentlicht.
Was bedeutet das für Unternehmen?
• Die überarbeiteten ESRS sollen die Nachhaltigkeitsberichterstattung vereinfachen. Unter anderem werden Datenpunkte reduziert und Anforderungen klarer gefasst. Die neuen ESRS sind grundsätzlich für Geschäftsjahre ab 2027 anzuwenden.
• Für das Geschäftsjahr 2026 bestehen Übergangsmöglichkeiten. Betroffene Unternehmen können je nach Voraussetzungen zwischen den bisherigen ESRS, den überarbeiteten ESRS oder einer Anwendung der bisherigen ESRS mit bestimmten Erleichterungen wählen.
• Für Unternehmen ohne verpflichtende CSRD-Berichterstattung steht mit dem VS ein freiwilliger Standard zur Verfügung. Dieser kann genutzt werden, um Nachhaltigkeitsinformationen strukturiert bereitzustellen und insbesondere Anforderungen aus der Wertschöpfungskette besser zu erfüllen.
• Gleichzeitig gilt für den zukünftigen CSRD-Anwendungsbereich grundsätzlich die Schwelle von mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Umsatz. Diese Änderung ist allerdings bereits zuvor beschlossen worden und nicht erst im September neu.
Für Unternehmen heißt das: Jetzt sollte geprüft werden, ob und in welchem Umfang eine Berichtspflicht besteht, welche Regelungen für das Geschäftsjahr 2026 relevant sind und wie die Nachhaltigkeitsberichterstattung ab 2027 vorbereitet werden muss.